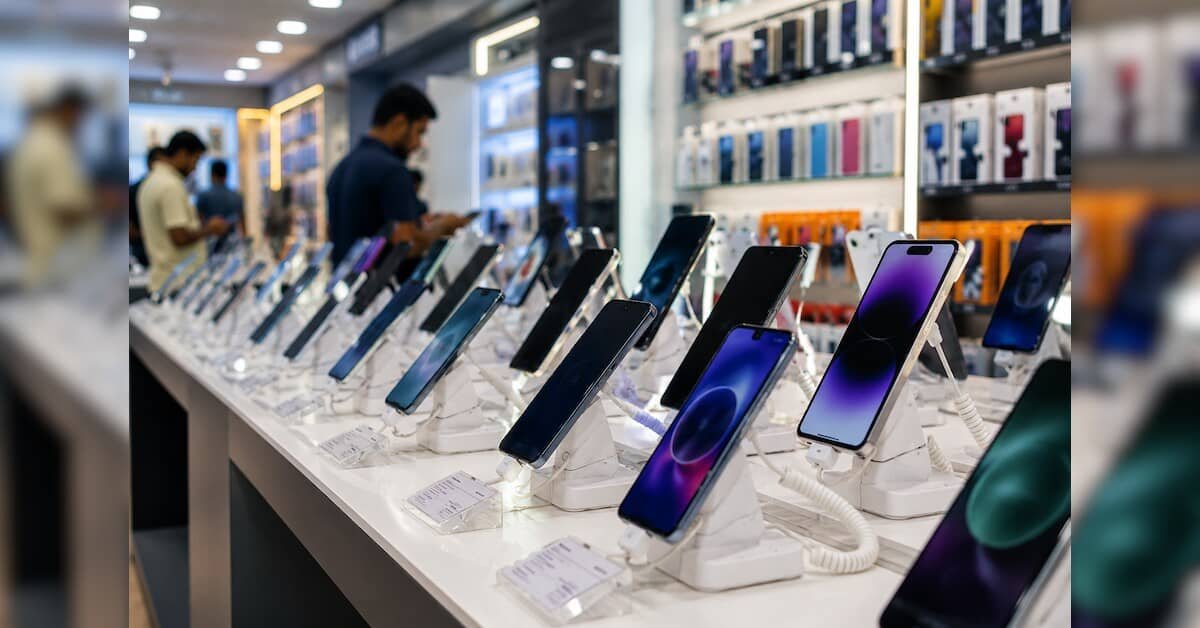
भारत में स्मार्टफोन की शिपमेंट Q3 CY2026 में साल-दर-साल करीब 20-23% घटी है। CMR और Counterpoint ने इस बाज़ार में 20% की गिरावट दर्ज की, जबकि IDC के मुताबिक गिरावट 23.3% रही। IDC का अनुमान है कि इस तिमाही में शिपमेंट 36.8 million यूनिट रहीं। IDC ने इसे CY2022 की Q4 के बाद की सबसे तेज़ तिमाही गिरावट बताया है, और इस तिमाही को एक दशक की सबसे कमज़ोर फेस्टिव तिमाही कहा है।
Counterpoint Research के Shubham Singh ने कहा कि Q3 भारत के स्मार्टफोन बाज़ार में एक नया संतुलन लेकर आया, जब "memory-led cost squeeze" ने कमज़ोर उपभोक्ता मांग के साथ मिलकर हालात और बिगाड़ दिए। उन्होंने कहा कि उपभोक्ता ज़्यादा चुनिंदा हो गए हैं, फोन बदलने का चक्र लंबा खींच रहे हैं और अपग्रेड टाल रहे हैं ("Consumers became more selective, extended their replacement cycles and deferred upgrades")। कंपनियों ने दिवाली से पहले बड़ी मात्रा की जगह मुनाफ़ा बचाने, पोर्टफोलियो को सीमित करने और चैनल में कम स्टॉक रखने को तरजीह दी।
₹7,000 से कम के फोन की शिपमेंट साल-दर-साल 94% गिर गई। ₹7,000-₹24,999 के सेगमेंट में गिरावट 42% रही। ₹20,000 से कम के फोन की शिपमेंट 47% घटी, और Counterpoint इसकी वजह ऊंची डिवाइस कीमतों को मानता है। वहीं ₹25,000-₹49,000 के प्रीमियम सेगमेंट में शिपमेंट 38% बढ़ी, और ₹50,000-₹1 lakh के सुपर-प्रीमियम सेगमेंट में 32% का विस्तार हुआ।
औसत बिक्री कीमत 26.1% बढ़कर रिकॉर्ड करीब ₹34,610 ($371) पर पहुंच गई। इसके बावजूद पूरे स्मार्टफोन बाज़ार की वैल्यू 3.3% घटी।
Oct 8 से Nov 10 के बीच स्मार्टफोन की बिक्री 22% गिरी, जबकि पूर्वानुमान 12% का था। फेस्टिव डिस्काउंट 10-25% तक सिमट गए, जबकि 2025 में ये 35-40% थे। Counterpoint का अनुमान है कि फेस्टिव सीज़न की 48% स्मार्टफोन बिक्री फाइनेंस के सहारे हुई। Shubham Singh ने कहा कि इस फेस्टिव सीज़न ने दिखा दिया कि जब डिवाइस की कीमतें लगातार चढ़ती रहें, तो डिस्काउंट भारी काम नहीं कर सकते ("discounts can't do the heavy lifting when device prices keep climbing")।
Samsung ने Q3 CY2026 में शीर्ष स्थान फिर से हासिल कर लिया, उसके बाद Vivo और OPPO रहे। CMR के मुताबिक Samsung की हिस्सेदारी 17% और Vivo की 16% रही। Xiaomi, जिसमें POCO भी शामिल है, 12% हिस्सेदारी पर रहा, जबकि Apple 9% पर। IDC के आंकड़ों में Samsung 17.7%, Vivo 16.8%, OPPO 13.3% और Apple 10.1% पर रहे। Samsung टॉप-10 ब्रांड्स में अकेला ऐसा ब्रांड था जिसकी शिपमेंट बढ़ी, और यह बढ़त 7.9% रही। भारतीय ब्रांड्स की बाज़ार हिस्सेदारी Q3 CY2025 के 2% से बढ़कर Q3 CY2026 में 7% हो गई।